
Tu app del banco va a cambiar antes de Navidad: Banxico pide que pagar con QR o con número de celular sea igual en todos los bancos
Si alguna vez quisiste pagarle a alguien con el celular y terminaste peleándote con la app de tu banco (o con la de él, que es completamente distinta), esto te va a interesar. El Banco de México, mejor conocido como Banxico, les puso a los bancos una fecha límite: el 14 de diciembre de 2026. Para ese día, todas las apps tendrán que mandar dinero de la misma forma, ya sea escaneando un código QR o usando solo el número de celular de quien recibe.
No es un rumor ni una idea a futuro: está en las Circulares 9/2026 y 10/2026 de Banxico, publicadas a mediados de junio en el Diario Oficial, junto con unas guías oficiales que dicen, pantalla por pantalla, cómo debe verse el proceso.
¿Qué va a cambiar en tu app?
Hoy cada banco acomoda las cosas a su manera: en uno la opción de transferir está a la vista, en otro hay que buscarla entre menús. La idea de Banxico es que eso se acabe. Según las guías, todas las apps deberán tener un acceso visible a «Transferencias» y seguir los mismos pasos: primero eliges de qué cuenta sale el dinero, luego a quién se lo mandas y al final cuánto, con una pantalla para confirmar el nombre de quien recibe y el monto antes de enviar.
Dentro de ese camino único habrá dos atajos que ya existían pero que casi nadie usaba porque cada banco los escondía distinto:
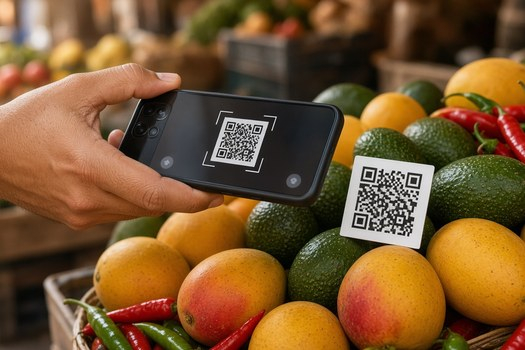
- DiMo (Dinero Móvil): mandas dinero solo con el número de celular de la otra persona, ya sea que lo escribas o que lo leas de un código QR. Nada de pedir los 18 números de la cuenta.
- CoDi (Cobro Digital): escaneas un QR que ya trae los datos de quien cobra y, si el negocio quiere, también el monto y el concepto. Un detalle importante: los datos del beneficiario que vienen en el QR no se pueden editar, para evitar errores o trampas.
La novedad que más le sirve a los negocios: un QR para cobrar
En agosto Banxico actualizó las guías y agregó una exigencia más, de acuerdo con el Open Finance Institute: las apps también tendrán que generar un código QR para recibir dinero. O sea, tú abres tu app, tocas un botón, y te aparece tu QR listo para que el cliente lo escanee. Las guías piden que se pueda descargar como imagen y compartir, así que lo puedes imprimir y pegar junto a la caja o mandarlo por WhatsApp.
¿Y la famosa CLABE, la clave de 18 dígitos de tu cuenta? No desaparece. Sigue funcionando igual que siempre; el QR simplemente la lleva «escondida» adentro para que nadie tenga que dictarla ni copiarla a mano.
¿Por qué ahora?
Banxico calcula que más de 80 millones de personas usan transferencias en México, según El Universal. Prácticamente cualquier adulto con cuenta de banco. El objetivo declarado es que pagar con el celular sea tan sencillo que hasta en el tianguis se pueda, y que a los adultos mayores no les cueste trabajo.
Además, el cambio llega en un momento movido. La Ley de Economía Digital, que empuja los pagos sin efectivo, está vigente desde el 5 de noviembre, y el Buen Fin (del 13 al 17 de noviembre) es la última gran temporada de compras antes de que las apps cambien. La Concanaco, que agrupa a las cámaras de comercio, espera que en estos días se gasten unos 235 mil millones de pesos, un 7.3% más que el año pasado, según FintechExpert.
Y hay un dato extra para los changarros: Banxico también abrió un nuevo tipo de cuenta sencilla para pequeños comercios (la llaman «Nivel 2 Bis»), pensada para recibir pagos digitales con un tope mensual más alto que las cuentas básicas. Según El Universal, el banco central espera que le sirva a más de 4.4 millones de pequeños negocios.
Qué conviene hacer si tienes un negocio
- Revisa tu app después del 14 de diciembre y busca la opción de generar tu QR para recibir. Imprímelo y ponlo a la vista: es la forma más barata de cobrar sin terminal.
- Liga tu número de celular a tu cuenta si no lo has hecho. Los bancos están obligados a hacerlo cuando el cliente lo pide desde 2014, y así te pueden pagar solo con tu número.
- No te fíes de una captura de pantalla. Un «ya te transferí» con foto no es un pago. Confirma que el dinero aparece en tu propia app antes de entregar la mercancía.
- Si eres tú quien paga, fíjate en el nombre que aparece en la pantalla de confirmación. Para eso la pusieron.
Lo que todavía no sabemos
La fecha está escrita, pero falta ver si todos los bancos y apps llegan a tiempo y qué tan bien queda la experiencia en cada uno. Tampoco está claro qué tan rápido la gente se va a animar a pagar con QR en lugar de efectivo o tarjeta. Lo que sí es un hecho es que, a partir de diciembre, cobrar con el celular va a ser bastante menos enredado.
Y si ya estás pensando en vender más allá del mostrador, el siguiente paso lógico es tener tu negocio en internet. En Presticorp ayudamos a pymes con páginas web, tiendas en línea y herramientas digitales a la medida, para que tus clientes te encuentren y te puedan pagar sin complicaciones.
Deja un comentario
Enviando comentario…
Herramientas
 EmiteDocs
Diplomas en lote: 3/semana gratis, hasta 1000 por $500. Contratos: desde $199, hasta 100.
 CrearPlantillas
Editor visual. 2 gratis/mes, 5/semana con cuenta, o 20 descargas por $69 MXN.
 TuRSVP
Invitaciones con RSVP. Desde $299 MXN, pago único.
 Minitareas
Tableros con Google. Libre: 1 tablero. Pro: $249 MXN al mes.
 Cotización de páginas web
Arma tu sitio por módulos y cotiza en MXN. Usarlo no tiene costo.
 Convertidor de formatos
Convierte Excel, Word, PDF e imágenes. $150 MXN al mes, hasta 200.
 Monitor Global
Clima, sismos, huracanes y tsunamis. Consulta gratis.
 Promo a la vista
Catálogo gratis. Resumen gratis o desde $200/mes. Comida destacada: $500/mes.
 Ravicom
Restaurantes y platillos. Buscar y registrar es gratis.
 Menciones
Escucha social en 7 redes con tono medido. Desde $9,900/mes.
Articulos recomendados
14-11-2026 2:02:19
Landing pages especializadas
¿Proyecto totalmente personalizado? Contáctanos.
Si tu proyecto requiere una solución más enfocada, entra directo a la landing ideal para tu negocio y envíanos tu información en el formulario correspondiente.
Startups
MVP, validación de idea, producto digital y escalabilidad.
Pymes
Marketing digital, captación de clientes y crecimiento comercial.
E-commerce
Tiendas en línea, catálogo, checkout y ventas automatizadas.
Soluciones empresariales
Sitios corporativos, automatización y soluciones digitales a medida.
Promo a la vista
Promociones más recientes
Ofertas vigentes del catálogo, de la más nueva a la más antigua.
Ver promociones GOG: Sherlock Holmes: Crimes and Punishments a $59.99 (antes $599, −90%)
Juego digital para PC Sherlock Holmes: Crimes and Punishments (GOG, sin DRM)
 Batería de cocina T-fal Sensation Force Red 10 piezas a $3,299.45 (antes $5,999, −45%) en T-fal
Batería T-fal Sensation Force Red de 10 piezas, aluminio forjado con antiadherente extra resistente
 Tenis de básquetbol Under Armour Curry 13 azules hombre a $1,599.60 (antes $3,999, −60%) en Martí
Tenis de básquetbol Under Armour Curry 13 hombre, color azul (modelo 6007670-419)
 Audífonos Sony WH-1000XM5 con cancelación de ruido impulsada por IA a $5,099 (antes $7,739, −34%) en Coolbox
Audífonos Bluetooth Sony WH-1000XM5 negro, cancelación de ruido con IA, hasta 30 h de batería
0 Comentarios